O acompanhamento da meta atuarial é uma das rotinas mais importantes do comitê de investimentos de um RPPS. Afinal, a meta funciona como a régua de todas as decisões de alocação. Por isso, quando a carteira fica abaixo dela por muito tempo, o equilíbrio entre o patrimônio e os benefícios futuros começa a se desfazer.
Neste artigo, usamos dados públicos do Banco Central, de 2019 a julho de 2026. Primeiro, mostramos como a meta e a renda fixa se comportaram no período. Em seguida, propomos um roteiro simples para acompanhar a carteira mês a mês. Além disso, os números vêm do Estudo de rentabilidade previdenciária comparada, material do Flinke.
- Por que o acompanhamento da meta atuarial depende da régua certa
- Acompanhamento da meta atuarial: o que o CDI mostrou de 2019 a 2025
- O acompanhamento da meta atuarial nos últimos 12 meses
- Como fazer o acompanhamento da meta atuarial mês a mês
- Onde a carteira consignada entra nessa conta
- Leve os dados para a próxima reunião do comitê
Por que o acompanhamento da meta atuarial depende da régua certa
Em primeiro lugar, a meta atuarial de cada RPPS combina a inflação com uma taxa de juros real. Essa taxa, por sua vez, sai do estudo atuarial do instituto. Além disso, ela segue a taxa de juros parâmetro do art. 39 da Portaria MTP 1.467/2022, que varia conforme a duração do passivo.
Por isso, a meta sobe junto com o IPCA. Dessa forma, em anos de inflação alta, a régua fica mais difícil de alcançar, mesmo que a carteira continue igual.
Para comparar os anos em uma base única, o estudo usa uma meta de referência de IPCA + 5,5% a.a. Ou seja, trata-se de um valor ilustrativo, que não representa a meta de nenhum instituto específico. Assim, o primeiro cuidado do comitê é trocar essa referência pela meta do próprio RPPS.
Acompanhamento da meta atuarial: o que o CDI mostrou de 2019 a 2025
Já o CDI, principal referência da renda fixa pós-fixada, nem sempre acompanhou a meta. Por exemplo, entre 2019 e 2021, com juros básicos baixos, o CDI ficou abaixo da meta de referência em todos os anos.
Em 2021, aliás, o descompasso foi maior. Naquele ano, o IPCA chegou a 10,06% e a meta de referência foi a 16,11%, enquanto o CDI acumulou apenas 4,44%.
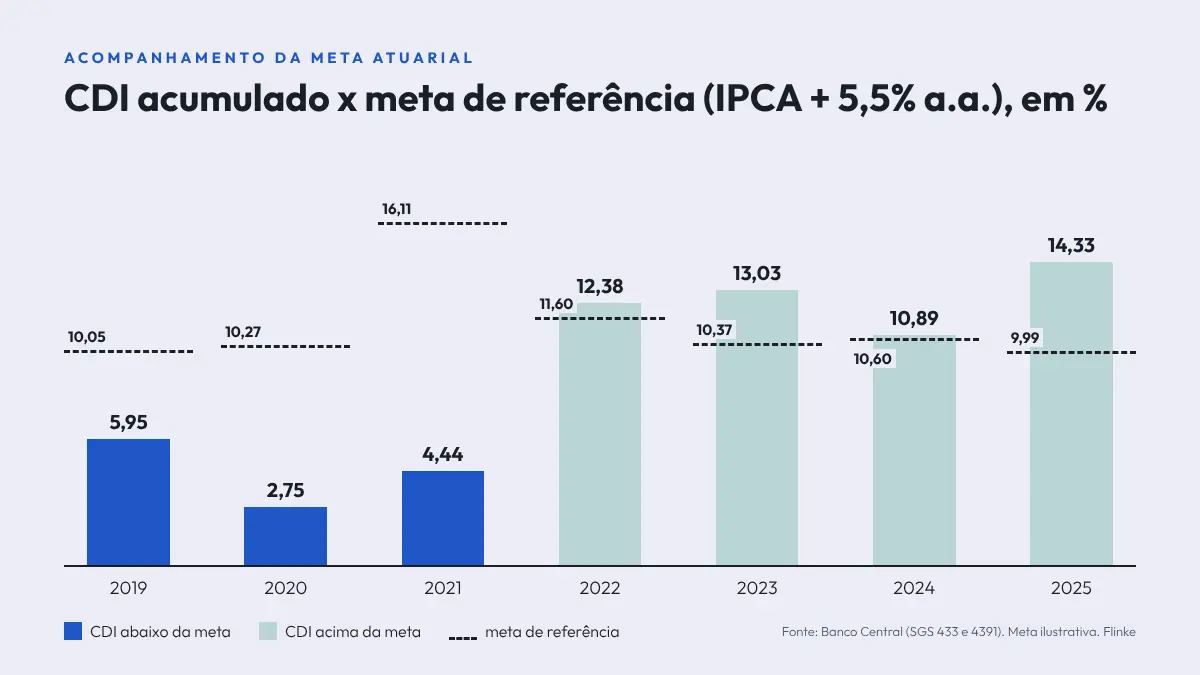
| Ano | Meta de referência (IPCA + 5,5% a.a.) | CDI acumulado | CDI em relação à meta |
|---|---|---|---|
| 2019 | 10,05% | 5,95% | Abaixo |
| 2020 | 10,27% | 2,75% | Abaixo |
| 2021 | 16,11% | 4,44% | Abaixo |
| 2022 | 11,60% | 12,38% | Acima |
| 2023 | 10,37% | 13,03% | Acima |
| 2024 | 10,60% | 10,89% | Acima |
| 2025 | 9,99% | 14,33% | Acima |
Fonte: Banco Central (SGS 433 e 4391), capitalização mensal. Meta de referência calculada e ilustrativa.
A partir de 2022, com a alta da Selic, a situação se inverteu. Ainda assim, a folga variou bastante. Em 2024, o CDI superou a meta de referência por menos de 0,3 ponto percentual.
A lição, portanto, é direta: quando a carteira depende de uma única classe de ativo, o cumprimento da meta fica à mercê do ciclo de juros.
O acompanhamento da meta atuarial nos últimos 12 meses
Nos 12 meses até julho de 2026, o IPCA acumulou 4,44%. Com isso, a meta de referência ficou em 10,19%, o equivalente a 5,50% em termos reais. O CDI, por sua vez, acumulou 14,71%, ou 9,83% em termos reais.
| Referência | Nominal | Real |
|---|---|---|
| IPCA acumulado em 12 meses (ago/2025 a jul/2026) | 4,44% | – |
| Meta de referência (IPCA + 5,5% a.a.) | 10,19% | 5,50% |
| CDI acumulado em 12 meses | 14,71% | 9,83% |
| Taxa média do consignado para servidores públicos (jul/2026) | 23,99% | 18,72% |
Fonte: Banco Central (SGS 433, 4391 e 20745). Valores reais calculados com o IPCA de 12 meses.
Em resumo, o cenário atual favorece a renda fixa. Mesmo assim, o comitê precisa olhar além do momento, porque a meta é um compromisso de longo prazo e o ciclo de juros muda.
A última linha da tabela também pede cuidado, pois traz a média cobrada pelos bancos dos servidores públicos, antes de inadimplência e custos. Portanto, mostra o preço de mercado do crédito, e não o retorno que um RPPS obteria.
Como fazer o acompanhamento da meta atuarial mês a mês
Na prática, um roteiro mínimo ajuda o comitê a sair do relatório anual e acompanhar a meta ao longo do exercício:
- Substitua a meta de referência pela meta atuarial do próprio instituto, ano a ano.
- Calcule a meta acumulada no exercício com o IPCA mensal (série 433 do Banco Central).
- Compare a rentabilidade acumulada de cada segmento da carteira com essa meta, e não só o total.
- Registre o desvio do mês e o desvio acumulado no relatório do comitê.
- Se o desvio persistir, leve ao conselho uma análise de alocação, com apoio do atuário.
Esse acompanhamento também alimenta a política de investimentos do ano seguinte. Afinal, ele mostra quais segmentos contribuíram para a meta e quais dependeram do cenário.
Para revisar o conceito desde o início, leia Meta atuarial no RPPS: o que é e como o consignado ajuda a alcançá-la.
Onde a carteira consignada entra nessa conta
A carteira consignada aparece cada vez mais nas discussões de alocação, dentro dos limites da Resolução CMN 5.272/2025. Além disso, ela traz um fluxo previsível de parcelas, descontadas em folha. Contudo, não é um atalho para a meta.
Pela resolução (art. 12, § 1º), os encargos da carteira precisam superar a meta de rentabilidade. Ou seja, a essa meta somam-se a taxa de administração, o custeio dos fundos garantidores e um adicional de risco. Além disso, como o RPPS não é instituição financeira, a taxa também precisa respeitar os limites de juros aplicáveis fora do sistema financeiro.
Por isso, a faixa viável de cada instituto deve constar em nota técnica, com apoio atuarial e jurídico. Assim, no acompanhamento mensal, a carteira consignada entra como mais um segmento, medido pela taxa praticada, descontadas as perdas e os custos.
Para saber o que monitorar depois da implantação, veja Carteira consignada do RPPS: o que acompanhar depois da implantação.
Leve os dados para a próxima reunião do comitê
O Estudo de rentabilidade previdenciária comparada traz os gráficos completos, a metodologia e as fontes. Além disso, apresenta um roteiro de cinco passos para o comitê e o conselho levarem a análise adiante. Vale lembrar, porém, que o material serve de base técnica para a discussão e não substitui o estudo atuarial de cada instituto.
Baixe o Estudo de rentabilidade previdenciária comparada e compare a meta do seu RPPS com as séries do Banco Central.
Fontes: Banco Central do Brasil, Sistema Gerenciador de Séries Temporais (séries 433, 4391 e 20745), consultadas em 07/10/2026; Portaria MTP nº 1.467/2022, art. 39; Resolução CMN nº 5.272/2025, art. 12.